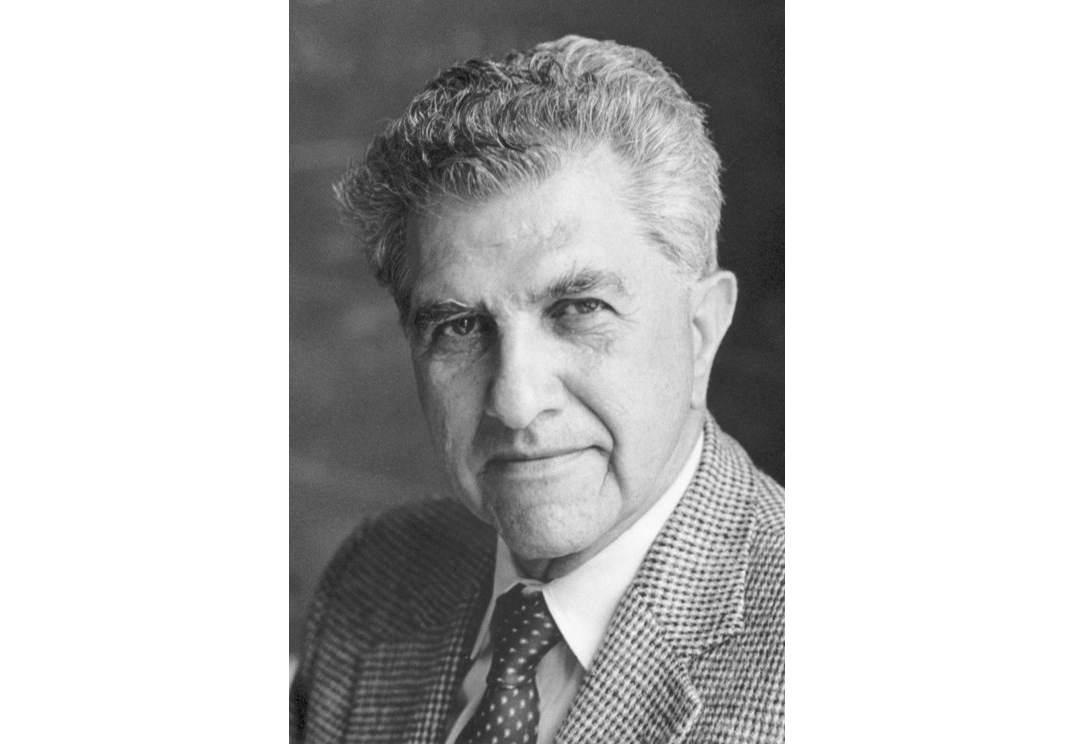
مرتون هاوارد میلر، اقتصاددان آمریکایی و برنده جایزه نوبل اقتصاد در سال ۱۹۹۰، با همکاری فرانکو مودیلیانی و ارائه نظریهای درباره ساختار سرمایه در سال ۱۹۵۸، یکی از پایههای نظری مالیه مدرن شرکتی را بنا نهاد؛ نظریهای که با طرح این دیدگاه که در بازارهای کامل، ارزش شرکت مستقل از ترکیب بدهی و حقوق صاحبان سهام آن است، مسیر تحلیلهای مالی و تصمیمگیری سرمایهگذاری را دگرگون کرد.
تولد یک نظریهپرداز تأثیرگذار در اقتصاد
به گزارش پایگاه خبری و تحلیلی سرگذشت، مرتون هاوارد میلر در ۱۶ مه ۱۹۲۳ متولد شد. او در طول فعالیت علمی خود به یکی از چهرههای اثرگذار در حوزه مالیه شرکتی تبدیل شد و پژوهشهایش نقش مهمی در شکلگیری رویکردهای نوین به تحلیل ارزش شرکتها و تصمیمگیریهای مالی ایفا کرد.
میلر تحصیلات دانشگاهی خود را در رشته اقتصاد در دانشگاه هاروارد آغاز کرد و سپس مدرک دکترای خود را از دانشگاه جانز هاپکینز دریافت کرد. او پس از مدتی فعالیت در بخش دولتی و مراکز پژوهشی، به دانشگاه شیکاگو پیوست؛ دانشگاهی که بخش مهمی از فعالیتهای علمی و پژوهشی او در آن شکل گرفت.
حضور میلر در دانشگاه شیکاگو زمینه همکاری علمی او با فرانکو مودیلیانی را فراهم کرد؛ همکاریای که به یکی از نقاط عطف تاریخ مالیه شرکتی تبدیل شد.
نظریه مودیلیانی ـ میلر؛ نقطه عطفی در مالیه شرکتی
در سال ۱۹۵۸، مورتون میلر و فرانکو مودیلیانی مقالهای منتشر کردند که بهتدریج جایگاه مهمی در ادبیات اقتصاد و مالیه پیدا کرد. این پژوهش، مبنای شکلگیری نظریهای شد که امروزه با عنوان نظریه مودیلیانی ـ میلر یا نظریه MM شناخته میشود.
محور اصلی این نظریه، بررسی رابطه میان ساختار سرمایه و ارزش شرکت است. بر اساس نتیجه اولیه این نظریه، در شرایط بازار کامل و با فرض نبود مالیات، هزینههای ورشکستگی و عدم تقارن اطلاعاتی، ارزش یک شرکت به شیوه تأمین مالی آن وابسته نیست.
به بیان دیگر، در چنین شرایطی، تغییر نسبت بدهی به حقوق صاحبان سهام بهخودیخود ارزش بازار شرکت را تغییر نمیدهد. این نتیجه با دیدگاههای رایج آن زمان تفاوت داشت؛ زیرا برخی رویکردهای سنتی بر این باور بودند که مدیران میتوانند با تغییر ترکیب منابع مالی، ارزش شرکت را افزایش دهند.
نظریه مودیلیانی ـ میلر توجه پژوهشگران و مدیران مالی را به عوامل بنیادیتری مانند جریانهای نقدی مورد انتظار و میزان ریسک فعالیتهای اقتصادی جلب کرد. این نظریه همچنین چارچوبی تحلیلی برای بررسی ارتباط میان تصمیمات تأمین مالی و ارزشگذاری شرکتها به وجود آورد.
توسعه نظریه و بررسی شرایط واقعی بازار
نظریه اولیه مودیلیانی ـ میلر بر مجموعهای از فرضهای سادهکننده استوار بود و به همین دلیل، شرایط آن با بسیاری از واقعیتهای بازارهای مالی تفاوت داشت. با این حال، اهمیت آن در فراهم کردن نقطه شروعی روشن برای تحلیلهای بعدی بود.
با وارد شدن عواملی مانند مالیات به مدلهای مالی، مشخص شد که انتخاب میان بدهی و سرمایه میتواند در شرایط واقعی بر ارزش شرکت اثر بگذارد. برای نمونه، مزایای مالیاتی بدهی ممکن است بر تصمیم شرکتها درباره نحوه تأمین مالی تأثیر بگذارد.
پژوهشهای مرتبط با این نظریه به توسعه مطالعات مالیه شرکتی کمک کرد و زمینه را برای بررسی دقیقتر موضوعاتی مانند هزینه سرمایه، سیاستهای تأمین مالی و رابطه میان ساختار مالی و ارزش اقتصادی شرکتها فراهم ساخت.
از دیگر حوزههای پژوهشی مرتبط با فعالیت علمی میلر میتوان به بررسی آثار مالیات بر تصمیمات مالی، نقش نهادهای مالی در بازارها و تحلیل سازوکارهای بازار پول و نرخ بهره اشاره کرد.
جایزه نوبل اقتصاد در سال ۱۹۹۰
در سال ۱۹۹۰، مورتون میلر به همراه هری مارکویتز و ویلیام شارپ جایزه نوبل علوم اقتصادی را دریافت کرد. این جایزه به پاس مشارکتهای بنیادین آنان در نظریه اقتصاد مالی اعطا شد؛ مشارکتهایی که هر یک از جنبهای متفاوت به تحلیل تصمیمات سرمایهگذاری، ریسک و ساختار مالی کمک کردند.
پژوهشهای میلر و مودیلیانی بهویژه در توضیح رابطه میان ساختار سرمایه و ارزش شرکت اهمیت داشت. این دستاوردها، چارچوب نظری تازهای در اختیار پژوهشگران قرار داد و بر شیوه بررسی مسائل مالی در دانشگاهها و مؤسسات اقتصادی تأثیر گذاشت.
دریافت جایزه نوبل، جایگاه میلر را بهعنوان یکی از اقتصاددانان برجسته حوزه مالی تثبیت کرد و اهمیت پژوهشهای او را در توسعه نظریههای مالی مورد توجه جامعه علمی بینالمللی قرار داد.
میراث علمی میلر در بازارهای مالی
اندیشههای مورتون میلر همچنان در آموزش و پژوهش مالیه شرکتی کاربرد دارند. نظریه مودیلیانی ـ میلر یکی از مباحث پایه در بسیاری از دورههای دانشگاهی اقتصاد، مدیریت مالی و تحلیل سرمایهگذاری است و از آن برای توضیح رابطه میان تصمیمات تأمین مالی و ارزش شرکت استفاده میشود.
البته کاربرد این نظریه در تحلیلهای عملی مستلزم توجه به محدودیتهای آن است. در دنیای واقعی، عواملی مانند مالیات، هزینههای ورشکستگی، محدودیتهای اعتباری، اطلاعات نامتقارن و تعارض منافع میتوانند بر انتخاب ساختار سرمایه و ارزش شرکت اثر بگذارند.
از این منظر، اهمیت نظریه میلر تنها در نتیجه اولیه آن خلاصه نمیشود؛ بلکه این نظریه چارچوبی فراهم کرد تا پژوهشگران بتوانند آثار عوامل مختلف بر تصمیمات مالی شرکتها را بهصورت منظم بررسی کنند.
فعالیت علمی میلر در دانشگاه شیکاگو نیز او را در زمره چهرههای برجسته سنت پژوهشی اقتصاد مالی در این دانشگاه قرار داد؛ سنتی که در نیمه دوم قرن بیستم در گسترش تحلیلهای مبتنی بر نظریه اقتصادی و بررسی عملکرد بازارهای مالی نقش داشت.
جمعبندی
مرتون هاوارد میلر با پژوهشهای خود در زمینه ساختار سرمایه، سهم مهمی در شکلگیری و توسعه مالیه مدرن شرکتی داشت. همکاری او با فرانکو مودیلیانی و ارائه نظریه مودیلیانی ـ میلر، شیوه تحلیل رابطه میان تأمین مالی و ارزش شرکت را تغییر داد و زمینهساز پژوهشهای گستردهتری در این حوزه شد.
جایزه نوبل اقتصاد در سال ۱۹۹۰ نیز بازتابی از اهمیت مشارکتهای علمی میلر در توسعه نظریه اقتصاد مالی بود. میراث پژوهشی او همچنان در آموزش دانشگاهی، ارزشگذاری شرکتها و بررسی تصمیمات تأمین مالی مورد استفاده قرار میگیرد.
پنج نکته مهم درباره مورتون میلر
*میلر در ۱۶ مه ۱۹۲۳ متولد شد و در سال ۱۹۹۰ جایزه نوبل علوم اقتصادی را دریافت کرد.
*او به همراه فرانکو مودیلیانی در سال ۱۹۵۸ نظریهای تأثیرگذار درباره ساختار سرمایه و ارزش شرکت ارائه کرد.
*بر اساس نظریه اولیه مودیلیانی ـ میلر، در بازار کامل و تحت فرضهای مشخص، ساختار تأمین مالی بر ارزش شرکت تأثیر ندارد.
*پژوهشهای مرتبط با این نظریه زمینه بررسی نقش مالیات، هزینههای ورشکستگی و سایر عوامل واقعی بازار در تصمیمات مالی را فراهم کرد.
*نظریه مودیلیانی ـ میلر همچنان یکی از مباحث پایه در آموزش مالیه شرکتی و تحلیل تصمیمات سرمایهگذاری است.